Showing posts with label Akuntansi. Show all posts

Monday, January 19, 2015

Proses Akuntansi

Proses Akuntansi adalah seni pencatatan, penggolongan dan peringkasan peristiwa-peristiwa dan kejadian-kejadian yang setidak-tidaknya sebagian bersifat keuangan dengan cara yang setepat-tepatnya dan dengan petunjuk atau dinyatakan dalam uang, serta penafsiran terhadap hal-hal yang timbul daripadanya (buku Drs. S Munawir).

Berikut adalah proses Akuntansi :

Klik pada kotak yang diinginkan pada bagan untuk penjelasan lebih lanjut


mind mapping software

Journal

Dalam akuntansi dan pembukuan, jurnal adalah semua transaksi keuangan suatu badan usaha atau organisasi yang dicatat secara kronologis dan bertujuan untuk pendataan, termasuk di dalamnya jumlah transaksi, nama-nama transaksi baik memengaruhi atau dipengaruhi, dan waktu transaksi berjalan proses pencatatan ini disebut penjurnalan. Jurnal dikenal juga sebagai buku pemasukan utama books of original entry karena menjadi tempat terjadinya pencatatan transaksi pertama atau penyesuaian pemasukan adjusting entries.

Jurnal dibagi menjadi 2 bagian yaitu :
A. Prepayments, terdiri dari prepaid expenses dan unearned revenues
B. Accruals, terdiri dari accrued revenues

Macam-macam jurnal :
1. Jurnal umum
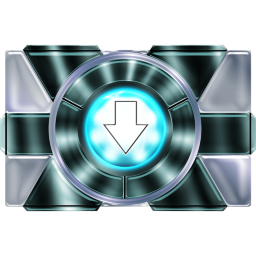
Jurnal umum adalah buku harian yang digunakan untuk mencatat berbagai jenis bukti transaksi keuangan pada posisi debet maupun akun kredit yang dicatat berdasarkan  urutan waktu terjadinya. Dalam akuntansi jurnal umum memiliki 5 fungsi utama yaitu:
     1. fungsi analisis,
     2. fungsi pencatatan,
     3. fungsi instruktif,
     4. fungsi historis dan,
     5. fungsi informatif.
 Contoh Jurnal Umum :

2. Jurnal Khusus
Jurnal khusus adalah jurnal yang dirancang secara khusus untuk mencatat transaksi yang bersifat sama dan sering terjadi atau berulang-ulang, dengan tujuan agar dapat bekerja secara efektif dan efisien. Dengan adanya jurnal khusus, perusahaan tak perlu lagi mencari-cari transaksi sejenis dalam waktu lama karena hanya tinggal melihat jurnal khusus yang berisi tentang rekapitulasi transaksi penjualan kredit (tak ada transaksi non penjualan kredit).

Jurnal khusus terdiri dari :
1. Sales Journal
Jurnal Penjualan adalah jurnal yang digunakan apabila kita melakukan penjualan barang secara kredit kepada Customer. 
Contoh : 

2. Purchases Journal
Jurnal Pembelian adalah jurnal yang digunakan apabila kita melakukan pembelian barang secara kredit kepada supplier. 
Contoh :

3. Cash Payment Journal
Jurnal Pengeluaran kas adalah jurnal yang digunakan untuk mencatat setiap pengeluaran kas dalam suatu perusahaan.
Contoh :

4. Cash Receipt Journal
Jurnal Penerimaan kas adalah jurnal yang digunakan untuk mencatat setiap penerimaan kas dalam suatu perusahaan. 
Contoh :

5. Reversing Entries
Jurnal pembalik adalah jurnal yang dibuat pada awal periode akuntansi untuk membalik jurnal penyesuaian tertentu yang dibuat pada periode sebelumnya. Jurnal pembalik ini dilakukan dengan tujuan agar pencatatan dalam periode berikutnya dapat dilakukan dengan mudah, serta mencegah terjadinya kekeliruan menjurnal pada saat jatuh temponya.
Contoh :

6. Closing Entries
Jurnal Penutup adalah ayat jurnal yang dibuat pada akhir periode akuntansi untuk menutup rekening-rekening nominal/sementara.

Thursday, April 24, 2014

Aktiva Pasiva


Pengertian aktiva ( asset )
Aktiva adalah sumber daya dalam bentuk harta benda, uang atau hak yang dimiliki oleh perusahaan. Sedangkan menurut Ikatan Akuntansi Indonesia (2004 : 16.2 ) “ Aktiva adalah aktiva berwujud yang diperoleh dalam bentuk siap pakai atau dengan dibangun lebih dahulu, yang digunakan dalam operasi perusahan, tidak dimaksudkan untuk dijual dalam rangka kegiatan normal perusahan dan mempunyai masa manfaat lebih dari satu tahun“. Yang termasuk ke dalam aktiva adalah biaya yang belum dibebankan pada periode bersangkutan, melainkan akan dibebankan di periode yang akan datang. Contohnya :
  • Aktiva Lancar ( current asset )
Aktiva lancara ( current asset ) adalah harta/aset yang dimiliki perusahaan ( likuiditas tinggi ) dengan sifat habis sekali pakai. Seperti Kas, Piutang, Persediaan Barang, Surat-surat berharga dll.
  • Aktiva Tetap ( fixed asset )
Aktiva tetap terbagi menjadi dua yaitu aktiva tetap berwujud ( tengible fixed asset ) dan aktiva tetap tidak berwujud ( intangible asset ). Aktiva tetap berwujud adalah aktiva yang umur pemanfaatannya lebih dari satu tahun dan sifatnya relatif tetap. Contohnya gedung, tanah, peralatan kantor, mesin, kendaraan, dll. Kecuali tanah, aktiva tetap dalam pemanfaatannya secara bertahap akan mengalami penyusutan atau berkurang nilai kegunaannya. Sedangkan aktiva tetap tidak berwujud adalah aktiva tetap yang secara fisik tidak dapat dilihat bentuknya, akan tetapi memberikan kontribusi nyata bagi perusahaan.Contohnya hak paten, goog will, merk dagang dll.

Pasiva
Pasiva adalah pengorbanan ekonomis yang harus dilakukan oleh suatu perusahaanpada masa yang akan datang. Pengorbanan untuk masa yang akan datang ini terjadi akibat kegiatan usaha. Kewajiban ini dibedakan menjadi utang lancar dan utang jangka panjang. 
Contoh utang lancar adalah utang dagang, utang wesel, pendapatan diterima dimuka, dll. Sedangkan contoh utang jangka panjang adalah utang obligasi, utang hipotik, utang bank dll.

Wednesday, April 23, 2014

Perbedaan Akuntasi Manajemen dengan Akuntansi Keuangan


Kali ini saya akan menulis perbedaan antara akuntansi manajemen dengan akuntansi keuangan. Langsung aja

Akuntansi Manajemen
  • Fokus internal,
  • Tidak ada aturan yang mengikat,
  • Informasi keuangan dan non keuangan, informasi dapat bersifat subjektif,
  • Penekanan pada masa yang akan datang,
  • Evaluasi dan keputusan internal didasarkan atas informasi yang sangat terperinci,
  • Sangat luas dan multidisiplin.
Akuntansi Keuangan
  • Fokus internal
  • Harus mengikuti aturab tertentu dari pihak eksternal
  • Informasi keuangaan yang bersifat objektif
  • berorientasi historis
  • Informasi mengenai perusahaan secara keseluruhan
  • Lebih independen
Itulah beberapa perbedaan antara akuntansi manajemen dengan akuntansi keuangan. Terimakasih dan selamat membaca. Semoga Bermanfaat guys... :)

Monday, April 21, 2014

Analisa Laporan Keuangan


Secara periodik, perusahaan selalu mengeluarkan laporan keuangan yang dibuat oleh bagian akunting dan diberikan kepada pihak-pihak yang berkepentingan, misalnya pemerintah, kreditor, pemilik perusahaan dan pihak manajemen sendiri.
Selanjutnya, pihak-pihak tersebut akan melakukan pengolahan data dengan melakukan perhitungan lebih lanjut untuk mengetahui apakah perusahaan telah mencapai standar kinerja yang dipersyaratkan atau belum. Biasanya alat yang digunakan untuk mengukur standar pencapaian kinerja perusahaan adalah rasio keuangan. Tentu saja rasio keuangan yang digunakan sesuai dengan kebutuhan masing-masing pihak tersebut.
Modul ini akan membahas mengenai Laporan keuangan dan analisa laporan keuangan yang akan dibagi menjadi 3 (tiga) kegiatan belajar, yang terdiri atas:
1) Laporan Keuangan dan rasio Likuiditas dan Aktifitas
2) Rasio Hutang, Rasio Profitabilitas dan Rasio Pasar
3) Complete Ratio dan Pengguna Rasio Keuangan

Dengan mempelajari ini dengan baik dan benar, diharapkan Anda dapat
memahami berbagai aspek tentang penilaian kinerja perusahaan dengan menggunakan
analisa rasio keuangan.
Setelah mempelajari modul ini diharapkan anda dapat:
a. Menjelaskan laporan keuangan dan rasio keuangan perusahaan
b. Mengerti pihak-pihak yang menggunakan rasio keuangan dan bagaimana
menggunakannya
c. Menggunakan rasio keuangan untuk menganalisa kondisi likuiditas dan
aktivitas perusahaan
d. Mendiskusikan hubungan antara hutang – leverage – rasio hutang untuk
menganalisa kondisi hutang perusahaan
e. Menggunakan rasio untuk menganalisa profitabilitas dan nilai pasar
f. Menerapkan analisa rasio secara menyeluruh untuk melihat kinerja perusahaan

Baca selengkapnya di Ebooknya. Download dibawah ini : 
Download

Sunday, April 20, 2014

Contoh Soal Akuntansi Aktiva Pasiva

 aktiva pasiva

Seperti yang sudah dijelaskan sebelumnya: Pengertian Akuntansi, Transaksi Bisnis dan Persamaan Akuntansi bahwa sumber daya yang dimiliki perusahaan disebut dengan kekayaan atau aktiva (assets), sedangkan hak atau klaim dari suatu properti biasanya dibagi menjadi hak kreditor atau kewajiban (liabilities) dan hak pemilik atau ekuitas (owner's ewuity).

Pada Sheet Neraca, masukan jumlah aktiva dan pasiva pada kolom yang tersedia, misalnya aktiva Rp. 25,000,000 dan pasiva Rp. 25,000,000.

AKTIVA
PASIVA
Jumlah
Rp. 25,000,000
Rp. 25,000,000
Jumlah
Rp. 25,000,000
Rp. 25,000,000
OK


Jika jumlah aktiva # pasiva, maka jumlah tersebut harus disesuaikan agar jumlahnya menjadi sama atau seimbang.
AKTIVA
PASIVA
Jumlah
Rp. 25,000,000
Rp. 25,000,000
Jumlah
Rp. 20,000,000
Rp. 20,000,000
OK
 Terjadi Kesalahan, Cek Ulang

Pada sheet neraca2, aktiva terdiri dari Kas dan Kendaraan sedangkan pasiva terdiri dari Hutang dan Modal. Silahkan anda masukan jumlah pada masing-masing akun pada kolom yang tersedia.
AKTIVA
PASIVA
Kas
Rp. 10,000,000
Hutang
Rp. 5,000,000
Kendaraan
Rp. 15,000,000
Modal
Rp. 20,000,000
Jumlah
Rp. 25,000,000
Jumlah
Rp. 25,000,000
OK


Pada sheet neraca3, aktiva terdiri dari Kas dan Kendaraan, sedangkan pasiva terdiri dari Hutang Jangka Pendek, Hutang Jangka Panjang dan Modal. Silahkan anda masukan jumlah pada masing-masing akun pada kolom yang tersedia.
AKTIVA
PASIVA
Kas
Rp. 10,000,000
Hutang Jk Pendek
Rp. 1,000,000
Hutang Jk Panjang
Rp. 4,000,000
Kendaraan
Rp. 15,000,000
Modal
Rp. 20,000,000
Jumlah
Rp. 25,000,000
Jumlah
Rp. 25,000,000

Pada sheet neraca4, aktiva terdiri dari Aktiva Lancar (Kas di Tangan, Kas di Bank, Deposito di BPR, Piutang Dagang) dan Aktiva Tidak Lancar (Tanah, Kendaraan), sedangkan pasiva terdiri dari Utang Jangka Pendek (Utang Dagang, Utang Gaji, Utang Jangka Pendek Bank, Utang Jangka Pendek Lain-lain), Utang Jangka Panjang dan Modal Pemilik. Silahkan anda masukan jumlah pada masing-masing akun pada kolom yang tersedia dimana harus terdapat posisi keseimbangan yaitu jumlah aktiva sama dengan pasiva.
AKTIVA
PASIVA
Kas di Tangan
Rp. 5,000,000
Utang Dagang
Rp. 1,000,000
Kas di Bank
Rp. 2,000,000
Utang Gaji
Rp. 700,000
Deposito di BPR
Rp. 500,000
Utang Jangka Pendek Bank
Rp. 2,000,000
Piutang Dagang
Rp. 200,000
Utang Jangka Pendek Lain-lain.
Rp. 3,000,000
Tanah
Rp. 10,000,000
Utang Jangka Panjang Bank
Rp. 6,000,000
Kendaraan
Rp. 15,000,000
Modal Pemilik
Rp.20,000,000
           Rp. 32,700,000
            Rp.32,700,000
OK
Setelah memahami persamaan dasar akuntansi, anda bisa membuat neraca awal perusahaan baik untuk perusahaan yang baru akan didirikan maupun yang sudah berjalan.
Untuk perusahaan yang baru akan didirikan dan belum memiliki kekayaan maupun kewajiban, saldo untuk masing-masing akun adalah nol. Sedangkan untuk perusahaan yang sudah berjalan, saldo awal bisa dimasukan sesuai kondisi yang ada.

Download Ebooknya disini : 

Download